

 BizSpace Portal
 Payroll Portal
 Supply Chain Financing
Approach and Governance
ဆုံးရှုံးနိုင်ခြေအပေါ်ခံယူချက်
ရိုးမဘဏ်၏ ဆုံးရှုံးနိုင်ခြေအပေါ်ခံယူချက်သည် “လက်တွဲရာသက်ပန် ရိုးမဘဏ်” ဟူသော ဆောင်ပုဒ်ကို အခြေခံ၍ လိုက်နာဆောင်ရွက်လျက် ရှိပါသည်။ ရိုးမဘဏ်သည် နိုင်ငံ၏ စီးပွားရေးကဏ္ဍများ ဖွံ့ဖြိုးတိုးတက်စေရန် ရည်ရွယ်ထားသည့် ဈေးကွက်များအတွင်း ငွေကြေးဝန်ဆောင်မှုများအား တိုးချဲ့ခြင်း၊ စီးပွားရေးအခွင့်အလမ်းများအား တိုးပွားအောင် ဆောင်ရွက်ကာ ဆုံးရှုံးနိုင်ခြေများကို ချိန်ဆ၍ ရေရှည်တည်တံ့သော အမြတ်အစွန်းများကို ရရှိနိုင်ရန် ဆောင်ရွက်လျက် ရှိပါသည်။
ဆုံးရှုံးနိုင်ခြေများကို အုပ်ချုပ်မှုစနစ်
ကျွန်ုပ်တို့၏ ဒါရိုက်တာအဖွဲ့သည် ဘဏ်၏ လုပ်ငန်းဆောင်ရွက်မှုများအား အောက်ပါအချက်များနှင့် ကိုက်ညီစေရန် တာဝန်ယူဆောင်ရွက်ပါသည်။
- ဘဏ်၏ ရေရှည်ရည်မှန်းချက်များနှင့် ကိုက်ညီမှုရှိစေရန်။
- ဖြစ်ပေါ်လာနိုင်သည့် အရေးကြီးသော ဆုံးရှုံးနိုင်ခြေအားလုံးကို ဖော်ထုတ်ခြင်း၊ အကဲဖြတ်ခြင်းနှင့် ထိရောက်သော ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုနှင့် ဘဏ်တွင်းထိန်းချုပ်မှု မူဘောင်အောက်တွင် အုပ်ချုပ်စီမံနိုင်စေရန်။
- ဘဏ်က သတ်မှတ်ထားသော ဆုံးရှုံးနိုင်ခြေလက်ခံနိုင်မှုအတွင်း လုပ်ငန်းများကို ဆောင်ရွက်စေရန်။
ဒါရိုက်တာအဖွဲ့သည် ၎င်း၏ ဒါရိုက်တာအဖွဲ့ကော်မတီများမှတစ်ဆင့် ဆုံးရှုံးနိုင်ခြစီမံခန့်ခွဲမှု မူဘောင်နှင့် ဘဏ်တွင်းထိန်းချုပ်မှုစနစ်များ ထိရောက်စွာ လည်ပတ်နေရန် ကြီးကြပ်ကွပ်ကဲပါသည်။
- ဆုံးရှုံးနိုင်ခြေနှင့် လိုက်နာဆောင်ရွက်မှုဆိုင်ရာ ကြီးကြပ်ထိန်းသိမ်းရေးကော်မတီသည် ဘဏ်၏ ဆုံးရှုံးနိုင်ခြေ လက်ခံနိုင်မှုအဆင့်ကို အတည်ပြုခြင်း၊ ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှု မူဝါဒများကို အတည်ပြုခြင်းနှင့် ၎င်းတို့၏ အကောင်အထည်ဖော်ဆောင်ရွက်မှုကို ကြီးကြပ်ခြင်းတို့ ဆောင်ရွက်ပါသည်။ ထို့ပြင် စီမံခန့်ခွဲမှုအဖွဲ့ ဦးဆောင်သော ကော်မတီများဖြစ်သည့် အမှုဆောင်ချေးငွေကော်မတီ (ECC)၊ ပေးရန်တာဝန်နှင့် ရပိုင်ခွင့်များ စီမံခန့်ခွဲရေးကော်မတီ (ALCO)နှင့် ပျက်ကွက်ချေးငွေကော်မတီ (NPL) များသို့လည်း တာဝန်များ လွှဲအပ်ထားပါသည်။
- စာရင်းစစ်ကော်မတီသည် ဘဏ်တွင်းထိန်းချုပ်မှုများ ဆောင်ရွက်ပြီး၊ စာရင်းစစ်၏ လုပ်ငန်းဆောင်ရွက်မှုဆိုင်ရာ အကျိုးသက်ရောက်မှု ရှိ၊ မရှိ ကို စစ်ဆေးသည်။
- ဝန်ထမ်း၊ အခကြေးငွေနှင့် ရွေးကောက်တင်မြောက်ခြင်းဆိုင်ရာ ကော်မတီသည် ဘဏ်၏ ဝန်ထမ်းများနှင့် လုပ်ခလစာဆိုင်ရာ မဟာဗျူဟာများ၊ မူဝါဒများ၊ မူဘောင်များနှင့် အလေ့အကျင့်များကို သင့်လျော်သော ကြီးကြပ်ကွပ်ကဲမှုနှင့် လမ်းညွှန်မှုများကို သေချာစေပါသည်။
အမှုဆောင်အရာရှိချုပ်နှင့် ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုဆိုင်ရာအရာရှိချုပ်တို့သည် ဒါရိုက်တာအဖွဲ့နှင့် ဆုံးရှုံးနိုင်ခြေနှင့် လိုက်နာဆောင်ရွက်မှုဆိုင်ရာ ကြီးကြပ်ထိန်းသိမ်းရေးကော်မတီတို့မှ အတည်ပြုထားသော ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှု မူဝါဒများနှင့် လုပ်ထုံးလုပ်နည်းများကို ဘဏ်၏ လုပ်ငန်းဆောင်ရွက်မှုများနှင့် စီးပွားရေးဆိုင်ရာ လုပ်ဆောင်ချက်များ ထိရောက်စွာ အကောင်အထည်ဖော်ဆောင်ရွက်ပြီး အဖွဲ့အစည်းအတွင်း စနစ်တကျ ထည့်သွင်းကျင့်သုံးနိုင်စေရန် တာဝန်ယူဆောင်ရွက်ရပါသည်။
အမှုဆောင်ချေးငွေကော်မတီ (ECC)
အမှုဆောင်ချေးငွေကော်မတီ (ECC) သည် ဘဏ်၏ ချေးငွေလုပ်ငန်းများအပေါ် ကြီးကြပ်မှုဆောင်ရွက်ရန်နှင့် အဖွဲ့အစည်းအတွင်း ချေးငွေဆုံးရှုံးနိုင်ခြေ (Credit Risk) များကို ထိရောက်စွာ စီမံခန့်ခွဲနိုင်စေရန် ဒါရိုက်တာအဖွဲ့မှ တာဝန်ပေးအပ်ထားသော ကော်မတီဖြစ်ပါသည်။ ကော်မတီသည် ချေးငွေထုတ်ချေးမှုကို အထောက်အကူပြုနိုင်ရန် သင့်လျော်သော Credit Risk မူဝါဒများ၊ ချေးငွေအကဲဖြတ်ရေး စံနှုန်းများ (Underwriting Standards)၊ ဆုံးရှုံးနိုင်ခြေတိုင်းတာသည့် နည်းလမ်းများ (Risk Measurement Methodologies) နှင့် ချေးငွေအတည်ပြုခွင့် ဆုံးဖြတ်ပိုင်ခွင့်များ (Credit Approval Authorities) ကို ချမှတ်ခြင်းနှင့် ကြီးကြပ်ခြင်းတို့အတွက် တာဝန်ရှိပါသည်။
ချေးငွေအတည်ပြုရန်ဆုံးဖြတ်ပိုင်ခွင့်ကို ဒါရိုက်တာအဖွဲ့မှ ECC ထံသို့ လွှဲအပ်ပေးထားပြီး ECC သည် သတ်မှတ်ထားသော အတည်ပြုကန့်သတ်ချက်များ (Approved Limits) နှင့် အုပ်ချုပ်မှုဆိုင်ရာ သတ်မှတ်ချက်များနှင့်အညီ အချို့သော အတည်ပြုခွင့်များကို ချေးငွေဆိုင်ရာ တာဝန်ရှိသူများ (Executive-level Credit Officers) ထံသို့ ထပ်မံ လွှဲအပ်ပေးပါသည်။ ECC သည် ဘဏ်၏ ချေးငွေမူဝါဒ၊ လမ်းညွှန်ချက်နှင့် လုပ်ထုံးလုပ်နည်းများကို လုပ်ငန်းအားလုံးတွင် တသမတ်တည်း ဆောင်ရွက်နေကြောင်း စောင့်ကြည့်ကြီးကြပ်ပြီး သက်ဆိုင်ရာ စည်းမျဉ်းကြပ်မတ်မှုဆိုင်ရာ သတ်မှတ်ချက်များ၊ ဘဏ်တွင်းမူဝါဒများ ၊ ဥပဒေဆိုင်ရာ လိုအပ်ချက်များနှင့် ချေးငွေကဏ္ဍအလိုက် ဆုံးရှုံးနိုင်ခြေလက်ခံနိုင်မှု ကန့်သတ်ချက်များကို လိုက်နာမှုရှိစေရန် သေချာစေပါသည်။
ECC သည် ဘဏ်၏ ချေးငွေဆိုင်ရာ မဟာဗျူဟာ (Credit Strategy) ကို ပြန်လည်သုံးသပ်ပြီး ချေးငွေအစုစု (Portfolio) ၏ အခြေအနေအလားအလာများကို စောင့်ကြည့်လေ့လာကာ ဘဏ်၏ ပိုင်ဆိုင်မှုပိုင်းဆိုင်ရာ အရည်အသွေး (Asset Quality) နှင့် စွမ်းဆောင်ရည်အပေါ် သက်ရောက်မှုရှိနိုင်သည့် ပေါ်ပေါက်လာသော ချေးငွေဆိုင်ရာ ဆုံးရှုံးနိုင်ခြေများ (Emerging Credit Risk) ကို အကဲဖြတ်ပါသည်။ ကော်မတီသည် ပြောင်းလဲလာသော စီးပွားရေးအခြေအနေများနှင့် ပြင်ပဈေးကွက် ဖွံ့ဖြိုးတိုးတက်မှုများကို တုံ့ပြန်နိုင်ရန် ချေးငွေလုပ်ငန်းနှင့် ပိုင်ဆိုင်မှုတိုးတက်ရေး မဟာဗျူဟာများ ရေးဆွဲရာတွင် ကြီးကြပ်ပါသည်။ ထို့ပြင် အသစ်အဆိုပြုထားသော ချေးငွေထုတ်ကုန်များ (Credit Products) နှင့် အစီအစဉ်များကို ဆုံးရှုံးနိုင်ခြေနှင့် လိုက်နာဆောင်ရွက်မှုဆိုင်ရာ ကြီးကြပ်ထိန်းသိမ်းရေးကော်မတီသို့ အတည်ပြု ထောက်ခံချက်ရယူရန် တင်ပြမည့်အဆင့်မတိုင်မီ ပြန်လည်သုံးသပ်စစ်ဆေးပါသည်။
ပေးရန်တာဝန်နှင့် ရပိုင်ခွင့်များ စီမံခန့်ခွဲရေးကော်မတီ (ALCO)
ပေးရန်တာဝန်နှင့် ရပိုင်ခွင့်များ စီမံခန့်ခွဲရေးကော်မတီသည် ဘဏ်၏ ပေးရန်တာဝန်နှင့် ရပိုင်ခွင့်များ စီမံခန့်ခွဲရေးမူဝါဒ (Asset-Liability Management Policy) ကို အကောင်အထည်ဖော်ဆောင်ရွက်မှုအား ကြီးကြပ်ရန်နှင့် ယင်းမူဘောင်အောက်တွင် ပါဝင်သော အဓိကဆုံးရှုံးနိုင်ခြေများကို စောင့်ကြည့်ရန် တာဝန်ရှိပါသည်။ ယင်းဆုံးရှုံးနိုင်ခြေများတွင် မတည်ရင်းနှီးငွေလုံလောက်မှု (Capital Adequacy) ၊ ငွေဖြစ်လွယ်မှု ဆုံးရှုံးနိုင်ခြေ (Liquidity Risk)၊ အတိုးနှုန်း ဆုံးရှုံးနိုင်ခြေ (Interest Rate Risk)၊ နိုင်ငံခြားငွေလဲလှယ်နှုန်း ဆုံးရှုံးနိုင်ခြေ (Foreign Exchange Risk) နှင့် ဈေးကွက်ဆုံးရှုံးနိုင်ခြေများ (Market Risks) ပါဝင်ပါသည်။
ကော်မတီသည် ဘဏ်၏ မဟာဗျူဟာရည်မှန်းချက်များနှင့် လုပ်ငန်းတိုးတက်မှုကို အထောက်အကူပြုနိုင်ရန် ဆုံးရှုံးနိုင်ခြေနှင့် အကျိုးအမြတ် (Risk and Return) အကြား သင့်လျော်သော ဟန်ချက်ညီမှုကို ထိန်းသိမ်းနိုင်စေရန် အရေးပါသော အခန်းကဏ္ဍမှ ဆောင်ရွက်ပါသည်။ ALCO သည် ဘဏ်၏ လက်ကျန်ရှင်းတမ်းဖွဲ့စည်းပုံကို စီမံခန့်ခွဲခြင်း၊ ဘဏ်ထုတ်ကုန်များအတွက် နှုန်းထားသတ်မှတ်ရေး မဟာဗျူဟာများ (Pricing Strategies) ကို ချမှတ်ခြင်းနှင့် ရေရှည် လုပ်ငန်းတိုးတက်မှုများကို အထောက်အပံ့ပေးနိုင်ရန် မတည်ရင်းနှီးငွေ (Capital) နှင့် ငွေဖြစ်လွယ်မှု (Liquidity) အဆင့်များ လုံလောက်စွာ ရှိနေစေရန်တို့အတွက် တာဝန်ရှိပါသည်။
ထို့ပြင် ကော်မတီသည် သက်ဆိုင်ရာ စည်းမျဉ်းကြပ်မတ်မှုဆိုင်ရာ သတ်မှတ်ချက်များ၊ လုပ်ငန်းဆိုင်ရာ စံချိန်စံညွှန်းများ၊ ဥပဒေဆိုင်ရာ တာဝန်ဝတ္တရားများနှင့် စာချုပ်ပါ ကတိကဝတ်များကို လိုက်နာဆောင်ရွက်နေကြောင်းကို သေချာစေရန် လုပ်ဆောင်ပါသည်။ ထို့ပြင် ALCO သည် ဘဏ်၏ Liquidity Risk Management Framework နှင့် Liquidity Crisis Management Plan တို့ကို ကြီးကြပ်ပါသည်။ ယင်းမူဘောင်များအား ဘဏ်၏ မဟာဗျူဟာမြောက် ရည်မှန်းချက်များ၊ စည်းမျဉ်းကြပ်မတ်မှုဆိုင်ရာ လိုအပ်ချက်များ၊ ရှယ်ယာရှင်များ၏ မျှော်မှန်းချက်များ၊ ဆုံးရှုံးနိုင်ခြေညွှန်းကိန်းများ (Internal Risk Indicators)၊ ထိန်းချုပ်မှုပတ်ဝန်းကျင် (Control Environment) နှင့် လက်ရှိ စီးပွားရေးအခြေအနေများကို ထည့်သွင်းစဉ်းစား၍ ပုံမှန် ပြန်လည်သုံးသပ်ကာ အဆင့်မြှင့်တင်လျက် ရှိပါသည်။ ဒါရိုက်တာအဖွဲ့မှ အတည်ပြုထားသော Liquidity Crisis Management Plan ကို အကောင်အထည်ဖော်ခြင်းအားဖြင့် ALCO သည် ဘဏ်အနေဖြင့် ပုံမှန်အခြေအနေနှင့် ဖိအားများသော အခြေအနေနှစ်မျိုးစလုံးတွင် လုံလောက်သော ငွေဖြစ်လွယ်မှု (Liquidity) နှင့် လုပ်ငန်းလည်ပတ်နိုင်စွမ်း (Operational Resilience) ကို ထိန်းသိမ်းထားနိုင်စေရန် ကူညီဆောင်ရွက်ပါသည်။
ပျက်ကွက်ချေးငွေကော်မတီ (NPL)
ပျက်ကွက်ချေးငွေကော်မတီသည် ဘဏ်၏ ရရန်မသေချာသော ချေးငွေကို ကြီးကြပ်ခြင်းနှင့် စောင့်ကြည့်ခြင်းအတွက် တာဝန်ရှိပါသည်။ ယင်းတွင် ထုတ်ကုန်အလိုက် အခြေအနေပြောင်းလဲမှုများ၊ ပမာဏကြီးမားသည့် ကြွေးဆပ်ရန် ကျန်ရှိသော ချေးငွေစာရင်းများနှင့် ချေးငွေအရှုံးအတွက် လျာထားငွေနှင့် လျာထားငွေ ခန့်မှန်းချက်များ၏ လုံလောက်မှုတို့ ပါဝင်ပါသည်။ ကော်မတီသည် ချေးငွေကဏ္ဍ၏ စွမ်းဆောင်ရည်နှင့် ပေါ်ပေါက်လာသော ချေးငွေအရည်အသွေးဆိုင်ရာ ပြဿနာများကို ပုံမှန် ပြန်လည်သုံးသပ်ကာ သင့်လျော်သော စီမံခန့်ခွဲမှုဆိုင်ရာ ဆောင်ရွက်ချက်များကို အချိန်မီ ချမှတ်ပါသည်။
ပျက်ကွက်ချေးငွေကော်မတီသည် ရရန်မသေချာသောသည့် ပိုင်ဆိုင်မှုများ (Non-Performing Asset) အား ပြန်လည်ရယူခြင်းနှင့် အပြီးသတ်ဖြေရှင်းခြင်းတို့ကို စီမံခန့်ခွဲရာတွင် မဟာဗျူဟာကျသော အခန်းကဏ္ဍမှ ပါဝင် ဆောင်ရွက်ပါသည်။ ကော်မတီသည် ချေးငွေပြန်လည်ဖွဲ့စည်းခြင်း (Restructuring) ၊ သဘောတူညီချက်ဖြင့် ဖြေရှင်းခြင်း (Settlement)၊ ဥပဒေအရ အရေးယူဆောင်ရွက်ခြင်းနှင့် အခြား ပြန်လည်ပြုပြင်ရေး အစီအစဥ်များအပါအဝင် သင့်လျော်သော ချေးငွေပြန်လည်ကောက်ယူရေး မဟာဗျူဟာများကို ပြန်လည်သုံးသပ်ပြီး အတည်ပြုကာ ချေးငွေ ဆုံးရှုံးနိုင်ခြေများကို လျှော့ချရန်နှင့် ပြန်လည်ရရှိနိုင်မှုများကို မြှင့်တင်ရန် ဆောင်ရွက်ပါသည်။ လုပ်ငန်းဆောင်ရွက်မှု ထိရောက်မှုနှင့် အချိန်မီ ဆုံးဖြတ်ချက်ချနိုင်မှုကို အထောက်အကူပြုရန်အတွက် ကော်မတီသည် သတ်မှတ်ထားသော အုပ်ချုပ်မှုဆိုင်ရာ မူဘောင်များနှင့် ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှု မူဘောင်များအတွင်း လုပ်ပိုင်ခွင့်အာဏာများကို စီမံခန့်ခွဲမှုအဖွဲ့ ထံသို့ လွှဲအပ်ပေးထားပါသည်။
အရေးပေါ်အခြေအနေစီမံခန့်ခွဲမှုအဖွဲ့ (CMT)
အရေးပေါ်အခြေအနေစီမံခန့်ခွဲမှုအဖွဲ့သည် မြန်မာနိုင်ငံတော်ဗဟိုဘဏ်၏ သတ်မှတ်ချက်များနှင့်အညီ ဘဏ်၏ လုပ်ငန်းစဉ်ဆက်မပြတ်လည်ပတ်ရေး စီမံကိန်း (Business Continuity Plan) ကို လက်တွေ့အကောင်အထည်ဖော် ဆောင်ရွက်ရန် တာဝန်ရှိပါသည်။ CMT သည် အရေးပေါ်အခြေအနေများအတွက် ဘဏ်၏ ကြိုတင်ပြင်ဆင်မှုနှင့် တုံ့ပြန်ဆောင်ရွက်မှုများကို ကြီးကြပ်စီမံပြီး၊ ဝန်ဆောင်မှု ပြတ်တောက်မှုများ သို့မဟုတ် နှောင့်နှေးကြန့်ကြာမှုများ ဖြစ်ပေါ်နေချိန်တွင် ဘဏ်၏ အရေးပါသော လုပ်ငန်းဆောင်တာများနှင့် မရှိမဖြစ် ဘဏ်ဝန်ဆောင်မှုများကို ဆက်လက် လည်ပတ်နိုင်စေရန် လုပ်ဆောင်ပါသည်။ CMT ၏ အဓိက ရည်ရွယ်ချက်မှာ အကျပ်အတည်း သို့မဟုတ် မမျှော်လင့်ထားသော ဖြစ်ရပ်များကြောင့် ဘဏ်၏ လုပ်ငန်းလည်ပတ်မှုအပေါ် သက်ရောက်မှုကို လျှော့ချပြီး၊ လုပ်ငန်းများကို အမြန်ဆုံး ပြန်လည် ပုံမှန်ဖြစ်စေရန်နှင့် ဘဏ်၏ လုပ်ငန်းဆက်လက်တည်တံ့နိုင်စွမ်းနှင့် လုပ်ငန်းလည်ပတ်နိုင်စွမ်း ကို ထိန်းသိမ်းထားနိုင်စေရန် ဖြစ်ပါသည်။
ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲရေး မူဘောင်
Enterprise Risk Management Policy (ERM Policy) ကို ဘဏ်၏ ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုစနစ်ကို သတ်မှတ်ဖော်ပြရန်နှင့် ယင်းစနစ်ကို ခိုင်မာထိရောက်စွာ အကောင်အထည်ဖော်နိုင်စေရန် လိုအပ်သည့် အဓိက မူဝါဒဆိုင်ရာ သတ်မှတ်ချက်များကို ချမှတ်ထားရှိရန် ရေးဆွဲထားပါသည်။ ရိုးမဘဏ်တွင် ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုသည် ဘဏ်လုပ်ငန်းဆောင်ရွက်မှုအားလုံး၏ အခြေခံအချက်တစ်ခုဖြစ်ပြီး၊ “ပြည်သူများအတွက် ပိုမိုကောင်းမွန်သော မြန်မာနိုင်ငံတော် တည်ဆောက်ရန်”ဟူသည့် မိမိတို့၏ ရည်မှန်းချက်ကို ဖော်ဆောင်ရာတွင် ဘဏ်၏ ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲမှုစွမ်းရည်ကို ယှဉ်ပြိုင်နိုင်စွမ်းရှိသော အားသာချက်တစ်ရပ်အဖြစ် ဖြစ်လာစေရန် ရည်မှန်းထားပါသည်။
ရိုးမဘဏ်၏ ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲရေး မူဘောင်အရ အောက်ပါပုံတွင် ဖော်ပြထားသည့်အတိုင်း Enterprise Risk Management Team သည် လုပ်ငန်းဌာနများ နှင့် ဘဏ်ခွဲထောက်ပံ့ရေးဌာနများ (Branch Support Unit) နှင့် ပူးပေါင်း၍ သက်ဆိုင်ရာ ဆုံးရှုံးနိုင်ခြေများကို ဖော်ထုတ်ခြင်း၊ ဆုံးရှုံးနိုင်ခြေနှင့် ထိန်းချုပ်မှု အကဲဖြတ်ခြင်း (Risk and Control Assessment) များကို ဆောင်ရွက်နိုင်ရန် ပံ့ပိုးကူညီပေးပါသည်။ ဘဏ္ဍာရေးနှစ်အတွင်း ဘဏ်သည် ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲမှုစွမ်းရည်များကို ပိုမိုအားကောင်းလာစေရန် အောက်ပါ မူဘောင်များကို ဆောင်ရွက်ခဲ့ပါသည်။
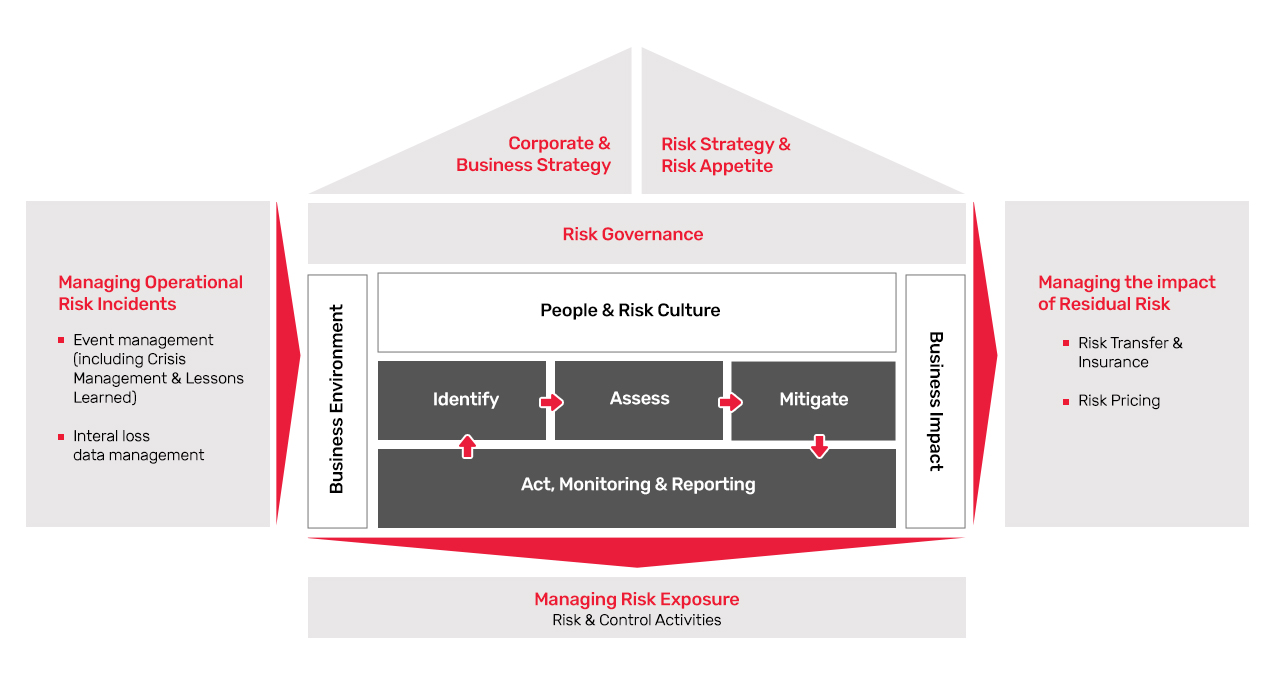
- ရိုးမဘဏ်သည် ဝန်ဆောင်မှုရယူသူများ၏ အသိပညာမြှင့်တင်ခြင်း၊ ဝန်ထမ်းများ၏ အသိအမြင်နှင့် ပညာပေးမှုများ တိုးမြှင့်ခြင်း၊ အဖွဲ့အစည်းတစ်ခုလုံးတွင် ရိုးသားတည်ကြည်မှုနှင့် ကျင့်ဝတ်လိုက်နာမှု ကော်ပိုရိတ်ယဉ်ကျေးမှုကို မြှင့်တင်ခြင်းတို့ကို အဓိကထားသည့် လိမ်လည်မှုစီမံခန့်ခွဲရေးစနစ် (Fraud Management System) ကို အကောင်အထည်ဖော်ထားပါသည်။ ဤအစီအစဉ်များသည် ဝန်ဆောင်မှု ရယူသူများ၊ ဝန်ထမ်းများနှင့် ဘဏ်အား လိမ်လည်မှုဆိုင်ရာ ဆုံးရှုံးနိုင်မှုများမှ ကာကွယ်ရန် ရည်ရွယ်ထားပါသည်။ ထို့ပြင် ဘဏ်သည် ဝန်ဆောင်မှုရယူသူများ၏ တိုင်ကြားချက်များကို အချိန်မီနှင့် ထိရောက်စွာ စောင့်ကြည့်ခြင်း၊ မှတ်တမ်းတင်ခြင်း၊ စုံစမ်းစစ်ဆေးခြင်းနှင့် ဖြေရှင်းဆောင်ရွက်ခြင်းတို့ ပြုလုပ်နိုင်ရန် Customer Care Centre နှင့် ဆိုရှယ်မီဒီယာဆက်သွယ်ရေးအဖွဲ့ (Engagement Team) တို့၏ ပံ့ပိုးမှုဖြင့် ခိုင်မာသော Incident Management Framework ကိုလည်း ထားရှိအသုံးပြုလျက်ရှိပါသည်။
- လုပ်ငန်းစဉ်ဆက်မပြတ်လည်ပတ်နိုင်ရန် စီမံခန့်ခွဲမှု (Business Continuity Management) သည် ဝန်ဆောင်မှုရယူသူများထံသို့ ထုတ်ကုန်များနှင့် ဝန်ဆောင်မှုများကို ဆက်လက်မပြတ် ပေးအပ်နိုင်စေရန် အတွက် အရေးကြီးသော ဦးစားပေးလုပ်ငန်းတစ်ရပ်အဖြစ် ရှိနေပါသည်။ လုပ်ငန်းလည်ပတ်မှု ကြံ့ခံနိုင်စွမ်းကို မြှင့်တင်ရန် ဘဏ်သည် Crisis Management Team ဖွဲ့စည်းခြင်း၊ ဘေးအန္တရာယ်ပြီးနောက် လုပ်ငန်း ပြန်လည် လည်ပတ်နိုင်ရေးဆိုင်ရာ နည်းပညာအခြေခံအဆောက်အအုံ (Disaster Recovery Technology Infrastructure) ကို အဆင့်မြှင့်တင်ခြင်း၊ အရေးပေါ်အခြေအနေ လေ့ကျင့်ခန်းများ (Emergency Drill)၊ အခြေအနေသရုပ်ဖော် ဆွေးနွေးလေ့ကျင့်ခန်းများ (Tabletop Exercise) နှင့် ဝန်ထမ်းများအား သင်တန်းများ ပုံမှန်ပေးခြင်းစသည့် အစီအစဉ်များကို ဆောင်ရွက်လျက်ရှိပါသည်။ ယင်းဆောင်ရွက်ချက်များသည် အကျပ်အတည်းများ သို့မဟုတ် မမျှော်လင့်ထားသော ဖြစ်ရပ်များ ဖြစ်ပွားစဉ်အတွင်း အဆင်သင့်ဖြစ်မှုကို မြှင့်တင်ပေးပြီး ဝန်ဆောင်မှုပြတ်တောက်မှုများကို အနည်းဆုံးအထိ လျှော့ချနိုင်ရန် အထောက်အကူပြုပါသည်။
- ဘဏ်သည် Environmental and Social (E&S) Risk Management Framework ကို ပိုမိုအားကောင်းလာစေရန် ဘဏ်၏ လုပ်ငန်းသဘောသဘာဝနှင့် ကိုက်ညီအောင် ရေးဆွဲထားသော E&S Risk Assessment Process ကို အဆင့်မြှင့်တင်၍ အကောင်အထည်ဖော်ဆောင်ရွက်ခဲ့ပါသည်။ ဤလုပ်ငန်းစဉ်သည် ပထမအဆင့်ကာကွယ်ရေးလိုင်း (First Line) အဖြစ် တာဝန်ယူဆောင်ရွက်သော လုပ်ငန်းအဖွဲ့များအား အထူးသဖြင့် လုပ်ငန်းအခွင့်အလမ်းအသစ်များအတွက် ချေးငွေထုတ်ပေးသည့် လုပ်ငန်းစဉ်များနှင့် ဆက်နွယ်နေသော ပတ်ဝန်းကျင်ဆိုင်ရာနှင့် လူမှုရေးဆိုင်ရာ ဆုံးရှုံးနိုင်မှုများကို ဖော်ထုတ်ခြင်းနှင့် အကဲဖြတ်ခြင်းတို့တွင် ပံ့ပိုးကူညီပေးပါသည်။
လက်ခံနိုင်သော ဆုံးရှုံးနိုင်ခြေမူဘောင် လုပ်ငန်းစဉ်
ဘဏ်သည် မဟာဗျူဟာမြောက် ရည်မှန်းချက်များ၊ စည်းမျဉ်းကြပ်မတ်မှုဆိုင်ရာ တာဝန်ဝတ္တရားများ၊ ရှယ်ယာရှင်များ၏ လိုအပ်ချက်များ၊ ဘဏ်၏ ဆုံးရှုံးနိုင်ခြေသတ်မှတ်ချက်များနှင့် ထိန်းချုပ်မှု ပတ်ဝန်းကျင်အပြင် ပြင်ပစီးပွားရေး လမ်းကြောင်းများကို ထည့်သွင်းစဉ်းစား၍ ဆုံးရှုံးနိုင်ခြေလက်ခံနိုင်မှုအဆင့်ကို စနစ်တကျ သတ်မှတ်ခြင်းနှင့် ပြန်လည်သုံးသပ်ခြင်း လုပ်ငန်းစဉ်ကို ဆောင်ရွက်ပါသည်။ ဤ ဆုံးရှုံးနိုင်ခြေ လက်ခံနိုင်မှု ပြန်လည်သုံးသပ်ခြင်းကို နှစ်စဉ်ဆောင်ရွက်ပြီး၊ ပြန်လည်သုံးသပ်မှုရလဒ်များကို ဒါရိုက်တာအဖွဲ့က အတည်ပြုပါသည်။
ဘဏ်သည် ပြင်ပအကြောင်းအရာများကြောင့် ဖြစ်ပေါ်လာသည့် မသေချာမရေရာမှုများနှင့် ဆက်လက်တည်ရှိနေသည့် နိုင်ငံရေးနှင့် စီးပွားရေးဆိုင်ရာ စိန်ခေါ်မှုများကြားတွင် လည်ပတ်ဆောင်ရွက်နေရကြောင်းကို အသိအမှတ်ပြုလျက် အဓိကဆုံးရှုံးနိုင်ခြေများကို စဉ်ဆက်မပြတ် ကြိုတင်ပြင်ဆင်ခြင်း၊ အကဲဖြတ်ခြင်းနှင့် စောင့်ကြည့်လေ့လာခြင်းများကို ဆောင်ရွက်လျက်ရှိသည်။ ထို့ပြင် အဆိုပါဆုံးရှုံးနိုင်ခြေများကို ထိရောက်စွာ စီမံခန့်ခွဲနိုင်ရန်နှင့် ဘဏ်၏ ကြံ့ခံနိုင်အားကို ပိုမိုခိုင်မာစေရန် သင့်လျော်သော လျှော့ချရေးလုပ်ငန်းစဥ်များနှင့် ပြန်လည်ပြုပြင်ဆောင်ရွက်ရေး အစီအစဥ်များကိုလည်း အကောင်အထည်ဖော် ဆောင်ရွက်လျက်ရှိသည်။
ပြောင်းလဲနေသော လုပ်ငန်းလည်ပတ်မှု ပတ်ဝန်းကျင်ကို တုံ့ပြန်နိုင်ရန် ဘဏ်သည် မတည်ရင်းနှီးငွေနှင့် ငွေဖြစ်လွယ်မှု အခြေအနေများကို ခိုင်မာစွာ ထိန်းသိမ်းထားနိုင်ရေးအား ဆက်လက်ဦးစားပေးသော မဟာဗျူဟာကို ကျင့်သုံးထားသည်။ ထို့ပြင် ဘဏ်သည် ပြီးပြည့်စုံသော လုပ်ငန်းဆက်လက်လည်ပတ်နိုင်ရေးအစီအစဉ် (Business Continuity Plan) နှင့် ဒါရိုက်တာအဖွဲ့က အတည်ပြုထားသော Risk Appetite Framework ကို ချမှတ်ထားပြီး၊ သတ်မှတ်ထားသော ဆုံးရှုံးနိုင်လက်ခံနိုင်မှုအတိုင်းအတာအတွင်း မရှိမဖြစ်လိုအပ်သော အကောင်းဆုံးဘဏ်ဝန်ဆောင်မှုများကို ဆက်လက် ပေးအပ်နိုင်ရန် စီမံဆောင်ရွက်ထားသည်။ ဤအစီအစဥ်များသည် ဘဏ်၏ ကြံ့ခံနိုင်စွမ်းကို ပိုမိုတိုးမြှင့်ရန်၊ စီးပွားရေးနှင့် သက်ဆိုင်သူများကို ကာကွယ်ရန်နှင့် အလယ်အလတ်မှ ရေရှည်ကာလအထိ တည်တံ့သော တိုးတက်မှုကို အထောက်အကူပြုရန် ရည်ရွယ်ထားသည်။
ဘဏ်တွင်း ထိန်းချုပ်မှု လုပ်ထုံးလုပ်နည်းများ
ရိုးမဘဏ်သည် Three Lines Model ကို အခြေခံထားသော ပေါင်းစည်းထားသည့် ဘဏ်တွင်းထိန်းချုပ်မှု (Internal Control) နှင့် ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုစနစ်ကို ကျင့်သုံးလျက်ရှိပါသည်။
- Business Unit (First Line) များသည် ဘဏ်တွင်းထိန်းချုပ်မှုများကို အကောင်အထည်ဖော်ဆောင်ရွက်ခြင်းနှင့် နေ့စဉ်လုပ်ငန်းဆောင်ရွက်မှုများတွင် ဖြစ်ပေါ်နိုင်သော လုပ်ငန်းလည်ပတ်မှုဆိုင်ရာ ဆုံးရှုံးနိုင်မှုများကို စီမံခန့်ခွဲရန် တာဝန်ရှိပါသည်။
- Risk and Compliance Functions (Second Line) များသည် ကြီးကြပ်စောင့်ကြည့်ခြင်း၊ ဆုံးရှုံးနိုင်မှုအကဲဖြတ်ခြင်း၊ စီမံအုပ်ချုပ်မှုမူဘောင်များကို တိုးတက်ကောင်းမွန်အောင် ဆောင်ရွက်ခြင်းနှင့် စောင့်ကြည့်ထိန်းသိမ်းရေး လုပ်ငန်းများကို တာဝန်ယူဆောင်ရွက်ပါသည်။
- ဘဏ်တွင်းစာရင်းစစ် (Third Line) သည် လွတ်လပ်၍ ဘက်မလိုက်သော သေချာမှုအာမခံခြင်းကို စာရင်းစစ်ဆေးမှုများ ပြုလုပ်ခြင်းနှင့် ပြင်ဆင်ဆောင်ရွက်ရမည့် အစီအစဥ်များ အကောင်အထည်ဖော်မှုကို နောက်ဆက်တွဲ စောင့်ကြည့်ခြင်းတို့မှတစ်ဆင့် ပံ့ပိုးပေးပါသည်။
Internal Control Team သည် ထိန်းချုပ်မှုဆိုင်ရာ လုပ်ဆောင်ချက်များကို ညှိနှိုင်းဆောင်ရွက်ပေးခြင်း၊ ဘဏ်တွင်းထိန်းချုပ်မှု ပတ်ဝန်းကျင်ကို စောင့်ကြည့်ခြင်း၊ ဌာနများအကြား ပူးပေါင်းဆောင်ရွက်မှုကို အားပေးခြင်းနှင့် အရေးကြီးသော ကိစ္စရပ်များကို စီမံခန့်ခွဲမှုအဖွဲ့ထံ တင်ပြခြင်းများကို ဆောင်ရွက်ပါသည်။ ထို့ပြင် စစ်ဆေးတွေ့ရှိချက်များ၊ ပေါ်ပေါက်လာသော ဆုံးရှုံးနိုင်မှုများ (Emerging Risk) နှင့် ဘဏ်တွင်းထိန်းချုပ်မှုများ၏ ထိရောက်မှုကို စီမံခန့်ခွဲမှုအဖွဲ့နှင့် သက်ဆိုင်ရာ အုပ်ချုပ်မှုကော်မတီများသို့ ပုံမှန်အစီရင်ခံတင်ပြပါသည်။ ဆက်လက်၍ သင်တန်းပေးခြင်းနှင့် ပြင်ဆင် ဆောင်ရွက်မှုများကိုလည်း အစဉ်မပြတ် ဆောင်ရွက်လျက်ရှိပြီး လုပ်ငန်းစဉ်များ ဆက်လက် တိုးတက် ကောင်းမွန်လာစေရန် ပံ့ပိုးပေးလျက်ရှိပါသည်။
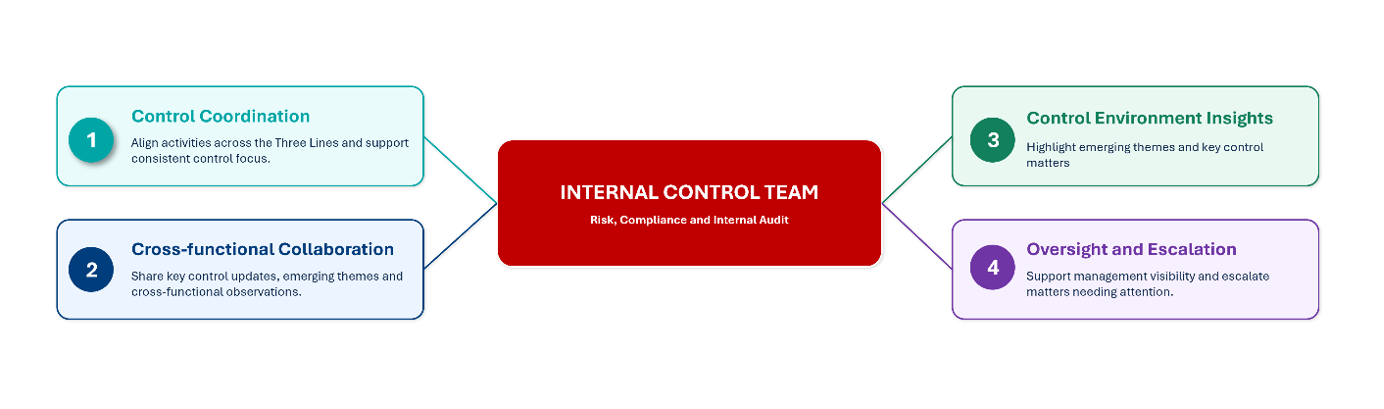
Three Lines of Model
| ပထမကာကွယ်ရေးလိုင်း ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲမှု | ဒုတိယကာကွယ်ရေးလိုင်း ဆုံးရှုံးနိုင်ခြေ ကြီးကြပ်ကွပ်ကဲမှု | တတိယကာကွယ်ရေးလိုင်း သီးခြားလွတ်လပ်သော အာမခံ အကဲဖြတ်စစ်ဆေးမှု |
| ဘဏ်၏ ဒါရိုက်တာအဖွဲ့က သတ်မှတ်ထားသော ဆုံးရှုံးနိုင်ခြေလက်ခံနိုင်မှု၊ လုပ်ပိုင်ခွင့်၊ သတ်မှတ်ကန့်သတ်ချက်များနှင့်အညီ Risk Exposure များကို ထိရောက်စွာ စီမံခန့်ခွဲသည်။ | ဘဏ်၏ အဓိက ဆုံးရှုံးနိုင်ခြေများကို ဒါရိုက်တာအဖွဲ့ထံ အချိန်နှင့်တစ်ပြေးညီ တင်ပြ အစီရင်ခံပြီး၊ ပထမကာကွယ်ရေးလိုင်း (First Line) ၏ လုပ်ငန်းဆောင်ရွက်မှုများသည် ဘဏ်၏ သတ်မှတ်ထားသော ဆုံးရှုံးနိုင်ခြေလက်ခံနိုင်မှုအတိုင်းအတာ နှင့် ကိုက်ညီစွာ ဆောင်ရွက်ရန် ကြီးကြပ်ကွပ်ကဲသည်။ | ဘဏ်၏ ဆုံးရှုံးနိုင်ခြေ စီမံခန့်ခွဲမှုစနစ်နှင့် ဘဏ်တွင်း ထိန်းချုပ်မှုစနစ်များ၏ ထိရောက်မှုအပေါ် ဘက်မလိုက်သော သဘောထားအမြင်နှင့် အကဲဖြတ်ချက်ကို ဒါရိုက်တာအဖွဲ့ထံ တင်ပြပေးသည်။ |
| ဆုံးရှုံးနိုင်ခြေနှင့် သက်ဆိုင်သော အရေးကြီးသည့် ပေါ်ပေါက်လာနိုင်သည့် ပြဿနာများ (Emerging Risk) ကို ဖော်ထုတ်သတ်မှတ်ပြီး အချိန်နှင့်တစ်ပြေးညီ တင်ပြ အစီရင်ခံသည်။ | ဆုံးရှုံးနိုင်ခြေစီမံခန့်ခွဲမှုမူဘောင်နှင့် ဆက်စပ်သော မူဝါဒများ၊ စနစ်များ၊ လုပ်ငန်းစဉ်များနှင့် နည်လမ်းများကို ရေးဆွဲပြုစုပြီး ထိရောက်စွာ အကောင်အထည်ဖော်နိုင်ရန် တာဝန်ယူဆောင်ရွက်သည်။ | ဘဏ်၏ မူဝါဒများအရ သတ်မှတ်ထားသည့် စည်းမျဉ်းစည်းကမ်းများ၊ ကန့်သတ်ချက်များနှင့် လိုအပ်ချက်များအပေါ် လိုက်နာဆောင်ရွက်မှု အခြေအနေကို စောင့်ကြည့်စစ်ဆေးပြီး အတည်ပြုဆောင်ရွက်သည်။ |
ဆက်စပ် အကြောင်းအရာများ
အဓိကကျသော ဆုံးရှုံးနိုင်ခြေများ
ဘဏ်မှချေးငွေ ချေးယူသူမှ ဘဏ္ဍာရေးပိုင်းဆိုင်ရာ စည်းမျည်းစည်းကမ်:များ နှင့် တာဝန်ဝတ္တရားများအား ဆောင်ရွက်ရန်ပျက်ပြားခြင်းမှ ဖြစ်ပေါ်လာနိုင်သော ဆုံးရှုံးနိုင်ခြေများ ကိုဆိုလိုပါသည်။
Read More